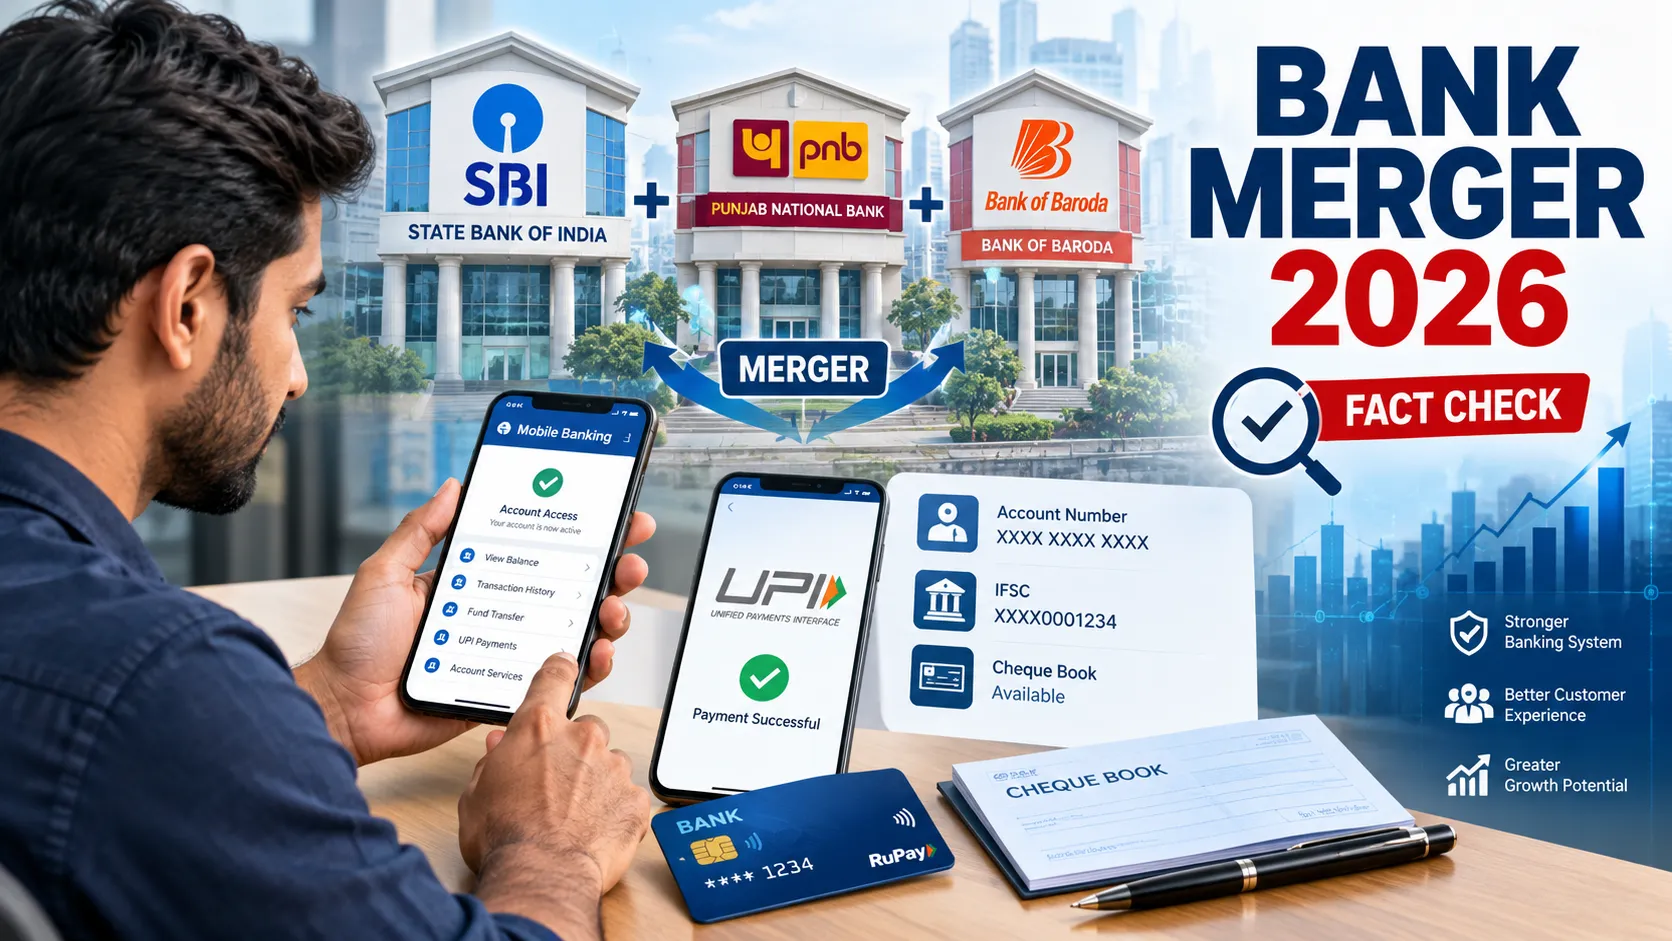
Bank Merger 2026: भारत में जब दो banks का amalgamation या merger होता है, तो सबसे बड़ा सवाल customers के सामने होता है—मेरे bank account का क्या होगा? ATM card चलेगा या नहीं? IFSC code बदलेगा? UPI और cheque book का क्या होगा? Loan और FD सुरक्षित रहेंगे या नहीं?
इन सवालों का एक ही जवाब सभी mergers पर लागू नहीं होता। बदलाव इस बात पर निर्भर करते हैं कि कौन-सा bank किस bank में merge हो रहा है और acquiring bank ने customer migration के लिए क्या व्यवस्था बनाई है।
भारत में पहले हुए बड़े public-sector bank mergers से यह स्पष्ट है कि customer accounts, deposits, loans और दूसरे banking assets merger process का हिस्सा बनते हैं, जबकि IFSC, debit cards, mobile banking और branch details में बाद में बदलाव किया जा सकता है। Department of Financial Services के अनुसार भारत में अभी 12 Public Sector Banks हैं और पहले SBI के associate banks तथा Bharatiya Mahila Bank का SBI में merger, और Vijaya Bank तथा Dena Bank का Bank of Baroda में merger जैसे बड़े amalgamations हो चुके हैं।
Important: किसी भी specific bank merger की घोषणा होने पर customers को उसी merger के official notification और acquiring bank की instructions को follow करना चाहिए। पुराने mergers का experience हर नए merger पर exactly लागू होना जरूरी नहीं है।
Bank merger के बाद bank account का क्या होगा?
आमतौर पर customer का existing deposit और banking relationship merger process के तहत acquiring bank में transfer होता है।
सरकार की 2020 Public Sector Bank Amalgamation Scheme में transferor banks के assets, deposits, loans, liabilities, rights और obligations को transferee bank में vest करने का प्रावधान था। यानी merger का अर्थ यह नहीं है कि customer का पैसा या loan अचानक समाप्त हो जाता है।
हालांकि, account number में बदलाव हो सकता है या नहीं, यह merger-specific process पर निर्भर करता है।
इसलिए customers को merger announcement के बाद bank की official communication देखनी चाहिए कि:
- नया account number जारी होगा या नहीं
- CIF/customer ID बदलेगी या नहीं
- home branch code बदलेगा या नहीं
- नया cheque book लेना होगा या नहीं
- नई banking app में registration करना होगा या नहीं
क्या bank account number हमेशा बदलता है?
नहीं।
Account number बदलना merger की automatic requirement नहीं है। कुछ mergers में existing account numbers को migrate किया जा सकता है, जबकि दूसरे मामलों में नए account numbers या customer IDs दिए जा सकते हैं।
इसलिए केवल “bank merge हो रहा है” सुनकर यह मान लेना कि आपका account number निश्चित रूप से बदल जाएगा, सही नहीं है।
Bank merger के बाद IFSC code बदलेगा?
IFSC बदल सकता है।
यह उन सबसे महत्वपूर्ण बदलावों में से एक है जिस पर customers को ध्यान देना चाहिए।
IFSC का इस्तेमाल NEFT और RTGS जैसे bank transfers में beneficiary branch की पहचान के लिए किया जाता है। SBI के historical associate-bank merger FAQs में भी बताया गया था कि data merger के बाद associate banks के IFSC codes बदल गए थे और नए codes customers को communicate किए गए थे। कुछ अवधि के लिए पुराने IFSC से आने वाले inward transactions को भी support किया गया था।
इसका मतलब है कि किसी future merger में भी customers को यह check करना चाहिए कि उनका:
- नया IFSC क्या है?
- branch code बदला है या नहीं?
- salary account में employer के bank details update करने हैं या नहीं?
- SIP/EMI/auto-debit mandates पर कोई action जरूरी है या नहीं?
- दूसरे लोगों को नया IFSC देना है या नहीं?
Salary account वालों को क्या करना चाहिए?
अगर salary account वाले bank का merger होता है और नया IFSC जारी होता है, तो employee को अपने HR/payroll department को नए bank details देने पड़ सकते हैं।
इसी तरह pensioners को pension-disbursing authority या संबंधित department की instructions देखनी चाहिए।
Bank merger के बाद ATM card का क्या होगा?
ATM/debit card तुरंत बंद होना जरूरी नहीं है।
Merger process में acquiring bank पुराने debit cards को कुछ समय तक जारी रख सकता है या बाद में नए cards issue कर सकता है। यह bank-specific migration policy पर निर्भर करता है।
SBI के पुराने associate-bank merger documentation में customers को mobile banking और other services के migration के बारे में advance communication दिया गया था।
इसलिए customers को merger के दौरान bank से यह जानकारी check करनी चाहिए:
- क्या existing debit card की validity जारी रहेगी?
- क्या नया debit card मिलेगा?
- क्या PIN बदलना होगा?
- क्या card को नए banking system में activate करना होगा?
- क्या ATM withdrawal limits बदलेंगी?
क्या पुराना ATM card तुरंत बंद हो जाता है?
जरूरी नहीं।
कई बार migration के लिए transition period दिया जा सकता है। लेकिन अगर acquiring bank नया card जारी करता है, तो customer को निर्धारित समय में नया card activate करना पड़ सकता है।
इसलिए bank की SMS/email/app notification को नजरअंदाज न करें।
क्या bank merger के बाद ATM से cash निकालना बंद हो सकता है?
Migration के दौरान कुछ services में temporary technical interruption हो सकता है।
लेकिन इसका मतलब यह नहीं है कि customer का पैसा खत्म या blocked हो गया है। Bank आमतौर पर migration schedule और alternative channels के बारे में information देता है।
Customers को merger के आसपास:
- पर्याप्त cash planning रखनी चाहिए,
- mobile banking active रखना चाहिए,
- UPI का alternative रखना चाहिए,
- और official bank alerts check करने चाहिए।
Bank merger के बाद UPI का क्या होगा?
UPI services में भी migration हो सकता है।
SBI के associate-bank merger documentation से पता चलता है कि पुराने banking apps को बंद करके customers को SBI’s application पर migrate किया गया था। कुछ customers को UPI services के लिए fresh registration भी करना पड़ा था।
इसलिए merger के बाद customer को संभवतः:
- नया mobile banking app इस्तेमाल करना पड़ सकता है,
- UPI profile फिर से register करनी पड़ सकती है,
- UPI PIN reset या reactivation की जरूरत हो सकती है,
- पुराने bank-linked handles में बदलाव देखना पड़ सकता है।
हालांकि, हर merger में UPI प्रक्रिया एक जैसी नहीं होती।
क्या bank merger के बाद cheque book बदलनी पड़ेगी?
हो सकता है।
अगर bank का name, MICR/branch information या cheque-processing arrangement बदलता है, तो acquiring bank नई cheque book जारी कर सकता है।
पुराने cheque books को कितने समय तक स्वीकार किया जाएगा, यह संबंधित bank की official migration instructions में बताया जाता है।
इसलिए customers को पुराने cheque leaves को तुरंत फेंकने के बजाय bank की official notice का इंतजार करना चाहिए।
NEFT और RTGS पर क्या असर पड़ेगा?
NEFT और RTGS transfers के लिए beneficiary bank का account number और IFSC महत्वपूर्ण होते हैं। SBI के official RTGS/NEFT information के अनुसार transfer instructions में beneficiary account number और IFSC जैसे details की जरूरत होती है।
अगर merger के बाद IFSC बदलता है, तो customers को अपने frequent beneficiaries के लिए updated bank details इस्तेमाल करने चाहिए।
विशेष रूप से ध्यान दें:
- employer salary account
- rent payments
- loan EMI
- insurance premium
- mutual fund/SIP mandates
- recurring payments
- business payments
Bank merger के बाद loan का क्या होगा?
Existing loan आम तौर पर merger के साथ समाप्त नहीं होता।
2020 Public Sector Bank Amalgamation Scheme में transferor bank की loans, advances, guarantees और liabilities को transferee bank में vest करने का प्रावधान था।
इसका practical मतलब यह है कि borrower को loan repayment जारी रखनी होती है।
लेकिन merger के बाद कुछ operational details बदल सकती हैं, जैसे:
- loan account servicing branch
- payment account details
- EMI mandate
- customer ID
- loan statement format
- interest-rate communication
- customer-service channel
Loan की terms केवल merger की वजह से अपने आप बदल जाती हैं, ऐसा मानना सही नहीं है। किसी भी बदलाव के लिए bank की specific communication देखना जरूरी है।
FD और deposits का क्या होगा?
Bank merger का अर्थ यह नहीं है कि customer’s fixed deposit या savings deposit गायब हो जाता है।
सरकारी amalgamation framework में transferor bank के deposits और अन्य assets/liabilities को transferee bank में transfer करने की व्यवस्था होती है।
लेकिन FD customers को merger के बाद check करना चाहिए:
- FD certificate/details
- maturity date
- interest rate
- renewal instructions
- premature withdrawal rules
- nominee details
- customer ID
अगर bank नए FD documents या digital records जारी करता है, तो उन्हें सुरक्षित रखना चाहिए।
क्या KYC दोबारा करानी पड़ सकती है?
यह case-specific है।
Merger के दौरान customer data acquiring bank के system में migrate किया जा सकता है। लेकिन अगर bank को KYC information incomplete, outdated या regulatory requirements के अनुसार update करनी हो, तो customer से KYC update मांग सकता है।
इसलिए:
Merger = हर customer को फिर से full KYC करानी ही होगी, ऐसा कोई universal rule नहीं है।
लेकिन bank की official KYC request को नजरअंदाज भी नहीं करना चाहिए।
क्या nominee details भी सुरक्षित रहती हैं?
Nomination account relationship का महत्वपूर्ण हिस्सा है।
SBI के customer information के अनुसार deposit accounts में nomination facility उपलब्ध है और nomination को customer अपने lifetime में make, cancel या vary कर सकता है।
Actual merger में nominee information भी customer records के migration का हिस्सा हो सकती है। फिर भी merger के बाद customers को अपने account records में nominee details verify करना एक practical precaution है।
क्या bank branch बदल सकती है?
हाँ, branch network में बदलाव संभव है।
Merger के बाद overlapping branches को consolidate किया जा सकता है या कुछ branches का name/code बदल सकता है।
इसका मतलब यह नहीं है कि हर branch बंद होगी।
Customer को merger के बाद check करना चाहिए:
- नया branch name
- branch address
- IFSC
- MICR
- branch code
- customer service contact
Bank merger का सबसे ज्यादा असर किन customers पर पड़ सकता है?
Operational changes का असर खास तौर पर उन customers को ज्यादा महसूस हो सकता है जो banking details का इस्तेमाल कई जगह करते हैं।
1. Salary account holders
Employer को नया IFSC/account information देना पड़ सकता है।
2. Pensioners
Pension payment details verify करनी पड़ सकती हैं।
3. Loan borrowers
EMI mandate और loan servicing details check करनी चाहिए।
4. Businesses
Vendors और customers को updated bank details देने पड़ सकते हैं।
5. UPI users
Mobile app या UPI registration में बदलाव हो सकता है।
6. Frequent NEFT/RTGS users
Updated IFSC का इस्तेमाल करना पड़ सकता है।
Bank merger के बाद customers को क्या-क्या check करना चाहिए?
एक practical Bank Merger Customer Checklist इस तरह रखी जा सकती है:
| चीज | क्या check करें? |
|---|---|
| Bank account | Account number बदला या नहीं |
| Customer ID/CIF | New CIF/customer ID |
| IFSC | नया IFSC जारी हुआ या नहीं |
| Branch | नई branch details |
| ATM/Debit Card | पुराना card कब तक valid है |
| PIN | नया PIN जरूरी है या नहीं |
| UPI | Re-registration की जरूरत है या नहीं |
| Mobile Banking | New app/login details |
| Cheque Book | पुराने cheque कब तक valid हैं |
| NEFT/RTGS | Updated IFSC |
| Salary | HR/payroll details update |
| EMI | Auto-debit mandate verify |
| FD | Deposit/maturity details |
| Nominee | Nomination details verify |
| KYC | Bank ने update मांगा है या नहीं |
क्या bank merger के बाद customer को खुद bank जाना जरूरी है?
हर मामले में नहीं।
अगर bank ने digital migration पूरा कर दिया है और customer के लिए कोई physical documentation आवश्यक नहीं है, तो branch visit की जरूरत नहीं पड़ सकती।
लेकिन अगर bank ने specifically कहा है कि:
- नया KYC document जमा करें,
- signature update करें,
- नया debit card collect करें,
- account details verify करें,
तो customer को bank की instructions follow करनी चाहिए।
Bank merger के नाम पर fraud से कैसे बचें?
Bank merger के दौरान fraud का risk बढ़ सकता है क्योंकि customers genuinely बदलाव की उम्मीद कर रहे होते हैं।
Fraudsters ऐसे messages भेज सकते हैं:
“आपका account बंद होने वाला है, तुरंत KYC करें।”
या:
“Bank merger के कारण नया ATM card activate करने के लिए link पर click करें।”
ऐसे links पर banking credentials, OTP, ATM PIN या card details कभी share नहीं करने चाहिए।
SBI अपनी customer-care guidance में भी चेतावनी देता है कि bank representatives ATM PIN, card details, password या username जैसी confidential information मांगने के लिए संपर्क नहीं करेंगे।
Merger-related message मिलने पर क्या करें?
पहले official bank website/app check करें।
इसके बाद:
- SMS में आए suspicious link पर click न करें।
- OTP किसी को न बताएं।
- ATM/debit card PIN share न करें।
- Unknown app install न करें।
- Bank की official customer-care number से verify करें।
- जरूरत हो तो branch में जाकर confirmation लें।
क्या Bank Merger 2026 का मतलब हर PSU bank का merger है?
नहीं।
भारत में Public Sector Bank consolidation पहले भी हुआ है, लेकिन इसका अर्थ यह नहीं कि हर साल सभी PSU banks का merger होगा।
Department of Financial Services के अनुसार फिलहाल 12 Public Sector Banks हैं।
इसलिए किसी भी viral “X banks will merge” list को official merger notification समझने से पहले Ministry of Finance, Department of Financial Services, RBI और संबंधित banks की announcements verify करनी चाहिए।
Bank merger में RBI की क्या भूमिका होती है?
RBI भारत में banks का regulator और supervisor है।
RBI के banking framework में amalgamation के लिए अलग regulatory provisions हैं। RBI के handbook के अनुसार banking-company amalgamations Banking Regulation Act के provisions के तहत regulated होते हैं।
हालांकि PSU bank merger की प्रक्रिया केवल एक सामान्य private-bank merger जैसी नहीं होती; applicable law, government scheme और regulatory process transaction के अनुसार अलग हो सकते हैं।
Bank Merger 2026: Customers को अभी क्या करना चाहिए?
अगर आपके bank के merger की official announcement नहीं हुई है, तो केवल social media posts देखकर account number, ATM card या IFSC बदलने की जरूरत नहीं है।
अगर actual merger घोषित होता है, तो सबसे पहले ये पांच चीजें verify करें:
1. नया IFSC
2. Account/CIF details
3. ATM/debit card validity
4. UPI/mobile banking migration
5. Salary, EMI और recurring-payment details
सबसे महत्वपूर्ण बात यह है कि हर bank merger में customer impact एक जैसा नहीं होता। पुराने SBI merger documentation में IFSC, mobile banking और UPI जैसे क्षेत्रों में अलग-अलग migration arrangements थे।
इसलिए किसी नए Bank Merger 2026 की स्थिति में customers को generic social-media advice के बजाय अपने bank की official instructions follow करनी चाहिए।
FAQ
Bank merger के बाद account number बदलता है?
जरूरी नहीं। Account number unchanged रह सकता है या acquiring bank नया number जारी कर सकता है। यह merger-specific migration policy पर निर्भर करता है।
क्या bank merger के बाद IFSC बदल जाता है?
IFSC बदल सकता है। पुराने SBI associate-bank mergers में data migration के बाद IFSC codes बदले गए थे।
क्या पुराना ATM card merger के बाद चलेगा?
यह acquiring bank की policy पर निर्भर करता है। कुछ मामलों में existing card transition period तक काम कर सकता है और बाद में नया debit card जारी किया जा सकता है।
क्या UPI बंद हो जाएगा?
जरूरी नहीं। UPI service जारी रह सकती है, लेकिन customer को नए banking app में registration या migration करना पड़ सकता है। पुराने SBI merger documentation में ऐसे migration steps लागू किए गए थे।
क्या bank merger के बाद loan खत्म हो जाता है?
नहीं। Existing loan obligations merger के बाद भी जारी रहते हैं। सरकारी amalgamation framework में loans और advances transferor bank से transferee bank में vest किए जा सकते हैं।
क्या FD सुरक्षित रहती है?
Bank merger के दौरान deposits acquiring bank में transfer किए जा सकते हैं। Customers को merger के बाद FD details और maturity instructions verify करनी चाहिए।
क्या merger के बाद फिर से KYC करानी होगी?
हर customer को automatically full KYC दोबारा करानी पड़े, ऐसा जरूरी नहीं है। अगर bank को KYC update चाहिए तो वह अलग से communication कर सकता है।
क्या cheque book बदलनी पड़ सकती है?
हाँ, कुछ mergers में नया cheque book या updated banking details की आवश्यकता हो सकती है। पुराने cheque की validity के बारे में bank की official notification देखनी चाहिए।
क्या salary account पर असर पड़ेगा?
अगर account number, IFSC या branch details बदलती हैं, तो employer/payroll department को updated details देनी पड़ सकती हैं।