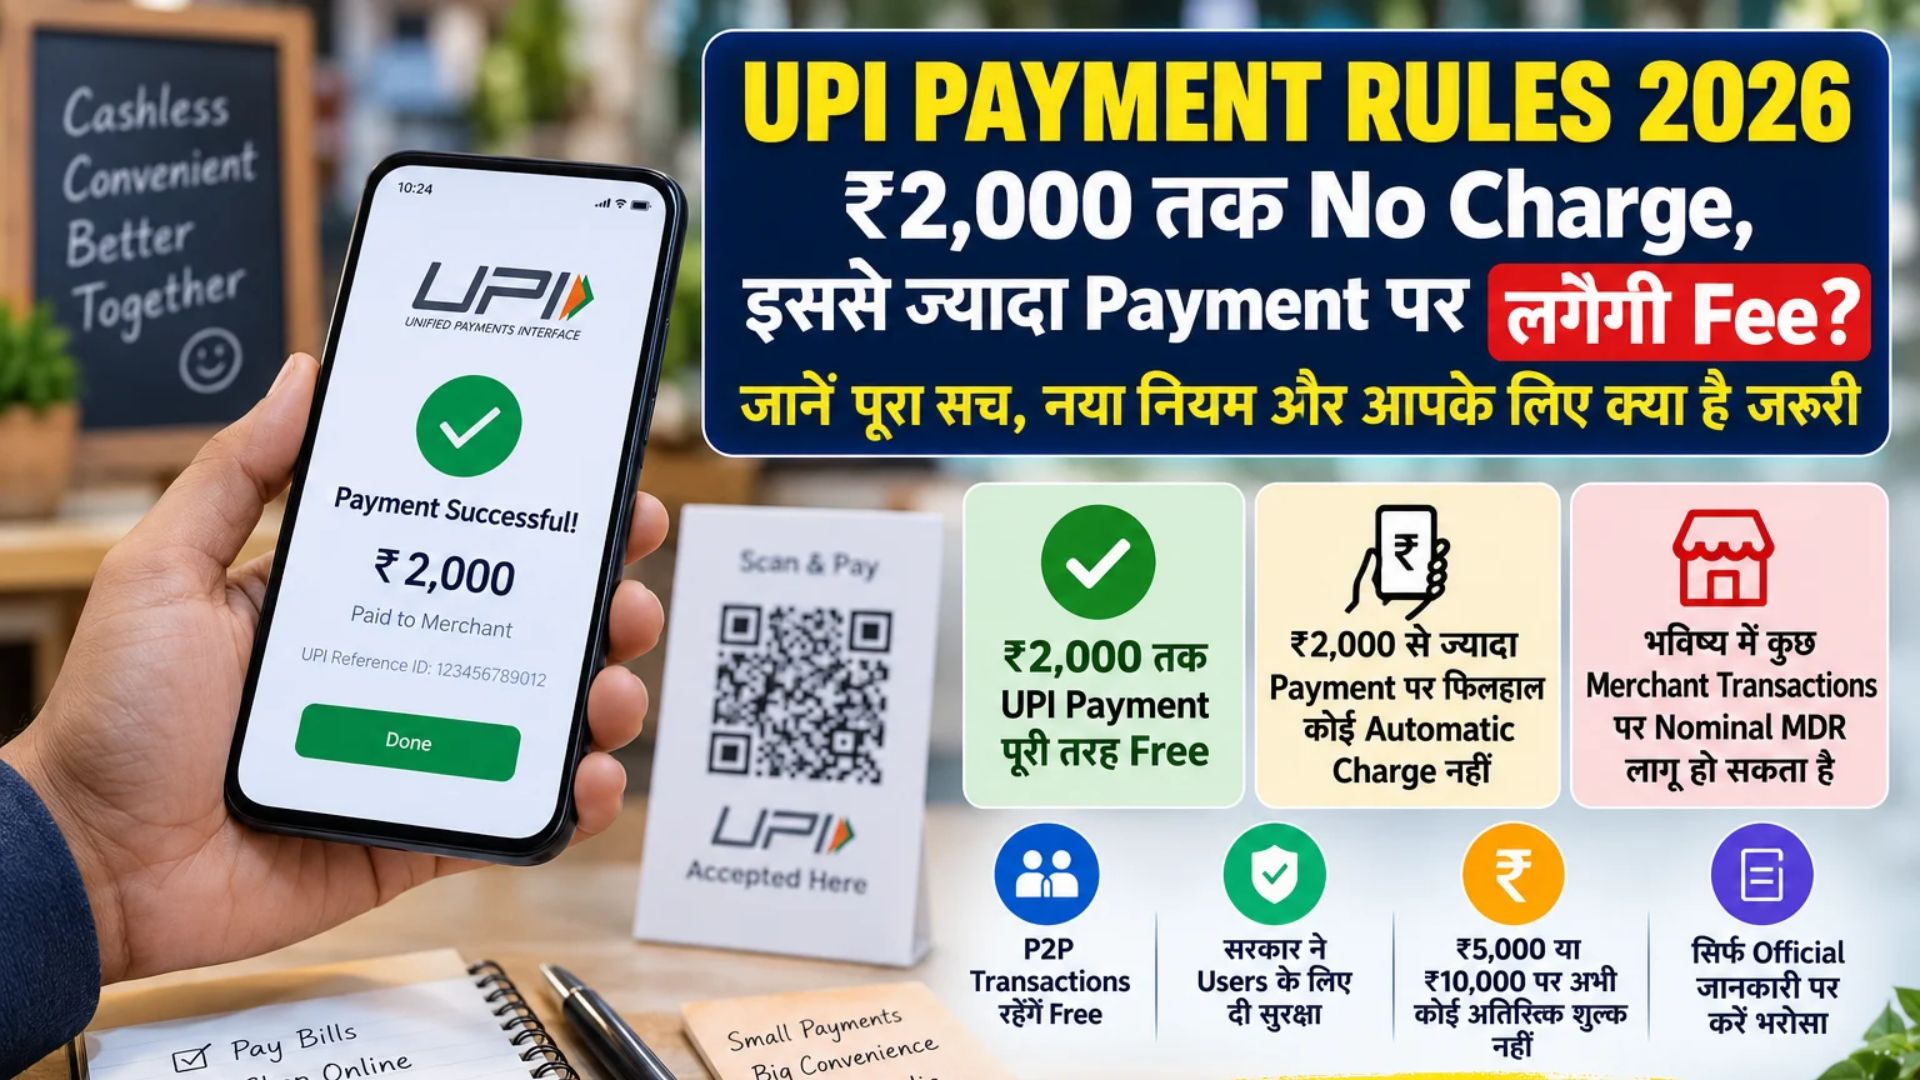
UPI Payment Rules 2026 – भारत में UPI अब सिर्फ digital payment का एक option नहीं रह गया है, बल्कि रोजमर्रा की जिंदगी का हिस्सा बन चुका है। चाय की दुकान पर ₹20 का payment हो, grocery store पर ₹1,500 का bill या फिर किसी merchant को ₹10,000 भेजने हों—लाखों लोग बिना cash और card के UPI का इस्तेमाल करते हैं। ऐसे में UPI transactions पर charge लगने की कोई भी खबर सीधे आम users और दुकानदारों का ध्यान खींचती है।
अब सरकार की 14 सितंबर 2026 की नई notification के बाद एक सवाल तेजी से उठ रहा है—क्या ₹2,000 से ज्यादा का UPI payment करने पर charge देना पड़ेगा? दरअसल, Finance Ministry के Department of Financial Services ने Payment and Settlement Systems Act, 2007 के Section 10A के तहत RuPay-powered debit cards और ₹2,000 तक के UPI transactions को ऐसे electronic payment modes के रूप में notify किया है, जिन पर bank या system provider payment करने या receive करने वाले व्यक्ति पर direct या indirect charge नहीं लगा सकता।
लेकिन इसका मतलब यह नहीं है कि ₹2,001 होते ही customer के account से कोई extra fee कटने लगेगी। फिलहाल सरकार ने ₹5,000, ₹10,000 या इससे ज्यादा का UPI payment करने वाले आम consumer पर कोई automatic transaction charge announce नहीं किया है। NDTV की report में भी यही साफ किया गया है कि ₹2,000 की सीमा को consumer के लिए नई “free UPI limit” समझना सही नहीं होगा।
असल चर्चा Merchant Discount Rate यानी MDR को लेकर है। सरकार पहले यह स्पष्ट कर चुकी है कि अगर भविष्य में MDR लागू किया जाता है तो वह nominal हो सकता है और चुनिंदा merchant transactions पर किसी तय threshold से ऊपर लागू किया जा सकता है। इसका सीधा अर्थ यह नहीं है कि पैसा भेजने वाले customer को हर बड़े UPI payment पर charge देना होगा।
यही वजह है कि ₹2,000 वाली headline को देखकर घबराने के बजाय rule को ठीक तरीके से समझना जरूरी है। फिलहाल आम UPI user के लिए सबसे महत्वपूर्ण बात यही है कि ₹2,000 से ऊपर payment करने पर भी कोई government-announced automatic consumer fee लागू नहीं हुई है।
UPI Payment Rules 2026 , ₹2,000 Rule क्या कहता है?
14 सितंबर की सरकारी notification ने ₹2,000 तक के UPI transactions को साफ तौर पर no-charge protection दी है। इसके तहत कोई bank या payment system provider ऐसे transaction पर payment भेजने या receive करने वाले व्यक्ति से direct या indirect charge नहीं ले सकता।
- ₹2,000 तक UPI transaction पर charge prohibited है।
- Rule payment करने और receive करने वाले दोनों को cover करता है।
- RuPay-powered debit card payments भी specified mode में शामिल हैं।
- ₹2,000 से ऊपर consumer fee automatically लागू नहीं हुई है।
- भविष्य की merchant charges policy अलग से तय की जा सकती है।
₹2,000 से ज्यादा UPI Payment पर क्या होगा?
सबसे ज्यादा confusion इसी सवाल को लेकर है। अगर आप ₹2,500, ₹5,000 या ₹10,000 UPI से pay करते हैं तो फिलहाल सिर्फ transaction amount ₹2,000 से ज्यादा होने की वजह से customer पर कोई automatic government fee नहीं लगती।
नई notification केवल यह सुनिश्चित करती है कि ₹2,000 तक के UPI payment पर bank या system provider किसी तरह का charge नहीं लगा सकता। इसके ऊपर की transactions के लिए notification कोई नया consumer charge तय नहीं करती।
सरकार ने अगस्त 2026 में भी कहा था कि consumers के लिए UPI transaction charges नहीं होंगे और Person-to-Person यानी P2P transactions free रहेंगे। हालांकि सरकार ने भविष्य में सीमित merchant transactions पर nominal MDR की संभावना खुली रखी है।
इसलिए ₹2,000 threshold को UPI की payment limit समझना भी गलत होगा। आप applicable UPI transaction limits के अंदर इससे ज्यादा amount transfer कर सकते हैं। सवाल सिर्फ यह है कि भविष्य में कुछ high-value merchant payments के processing cost को किस तरह manage किया जाएगा।
₹500, ₹2,000 और ₹10,000 Payment में क्या Difference है?
अभी के rules में आम consumer के लिए सबसे अहम फर्क यह है कि ₹2,000 तक की transaction को कानून के तहत specifically no-charge category में रखा गया है। इससे ऊपर payment पर consumer charge घोषित नहीं हुआ है, लेकिन भविष्य की merchant MDR framework के लिए policy space मौजूद है।
| UPI Payment | Current Consumer Situation | Possible MDR |
|---|---|---|
| ₹500 | कोई transaction charge नहीं | लागू नहीं |
| ₹2,000 | Direct/indirect charge prohibited | Protected category |
| ₹2,500 | Consumer fee automatically लागू नहीं | Future merchant rules पर निर्भर |
| ₹5,000 | फिलहाल automatic user charge नहीं | Select merchant transactions पर संभव |
| ₹10,000 | फिलहाल automatic user charge नहीं | Future framework पर निर्भर |
MDR क्या है और इसका Customer पर क्या असर पड़ेगा?
MDR यानी Merchant Discount Rate digital transaction process करने के बदले merchant ecosystem से जुड़ा charge होता है। Card payments में MDR पहले से जाना-पहचाना concept है। UPI के मामले में लंबे समय से zero-MDR framework ने merchants के लिए digital payments को तेजी से अपनाना आसान बनाया।
UPI infrastructure को चलाने में banks, payment service providers और fintech companies को technology, servers, cybersecurity, fraud prevention और transaction processing पर खर्च करना पड़ता है। इसी वजह से भविष्य में बड़े merchant transactions पर nominal MDR लगाने की चर्चा हुई है।
हालांकि सरकार ने स्पष्ट किया है कि UPI आम नागरिकों के लिए free रहेगा। अगर MDR का नया framework आता भी है तो इसकी exact threshold, merchants की category और rate को official notification के जरिए स्पष्ट किया जाना जरूरी होगा।
Users को फिलहाल इन बातों का ध्यान रखना चाहिए:
- ₹2,000 से ज्यादा payment देखकर extra charge मानकर न चलें।
- Payment से पहले app में final amount check करें।
- किसी merchant द्वारा अलग UPI fee मांगने पर कारण पूछें।
- केवल Finance Ministry, RBI या NPCI की official information पर भरोसा करें।
क्या ₹2,000 के बाद UPI महंगा हो गया?
फिलहाल इसका जवाब नहीं है। सरकार की 14 सितंबर 2026 की notification ने ₹2,000 तक के UPI transactions को साफ तौर पर direct और indirect charges से सुरक्षित किया है। लेकिन इसका मतलब यह नहीं है कि ₹2,001 या उससे ज्यादा का payment करते ही user को कोई transaction fee देनी पड़ेगी।
अगर आप ₹5,000 या ₹10,000 का UPI payment करते हैं तो सिर्फ amount ₹2,000 से ऊपर होने के कारण कोई government-announced automatic consumer fee फिलहाल लागू नहीं है। आगे बदलाव संभवतः merchant-side MDR framework से जुड़े हो सकते हैं और सरकार पहले ही संकेत दे चुकी है कि ऐसा कोई charge आया तो वह limited merchant transactions पर nominal rate में हो सकता है।
इसलिए users को viral messages या misleading headlines से बचना चाहिए। जब तक कोई नया official order नहीं आता, बड़े UPI payment को automatically chargeable मानना सही नहीं है।
read more,
FAQs :UPI Payment Charges 2026
Q1. क्या ₹2,000 तक UPI payment पूरी तरह free है?
हां, नई सरकारी notification के अनुसार ₹2,000 तक UPI transaction पर bank या system provider direct या indirect charge नहीं लगा सकता।
Q2. क्या ₹2,000 से ज्यादा UPI payment पर charge लगेगा?
फिलहाल सिर्फ ₹2,000 से ज्यादा amount होने की वजह से customer पर कोई automatic government-announced transaction fee लागू नहीं है।
Q3. अगर मैं ₹5,000 UPI से भेजूं तो क्या extra पैसा कटेगा?
वर्तमान नियमों के तहत केवल ₹5,000 का transaction होने की वजह से कोई automatic consumer fee घोषित नहीं की गई है।
Q4. MDR क्या होता है?
MDR यानी Merchant Discount Rate digital payment processing से जुड़ा merchant-side charge है। इसे customer transaction fee समझना सही नहीं है।
Q5. क्या P2P UPI transaction भी chargeable हो सकता है?
सरकार ने कहा है कि Person-to-Person UPI transactions free रहेंगे। भविष्य में चर्चा मुख्य रूप से कुछ merchant transactions के MDR को लेकर है।