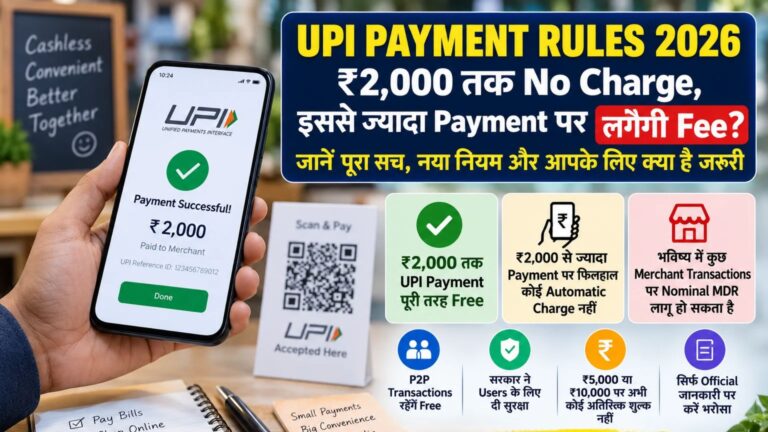
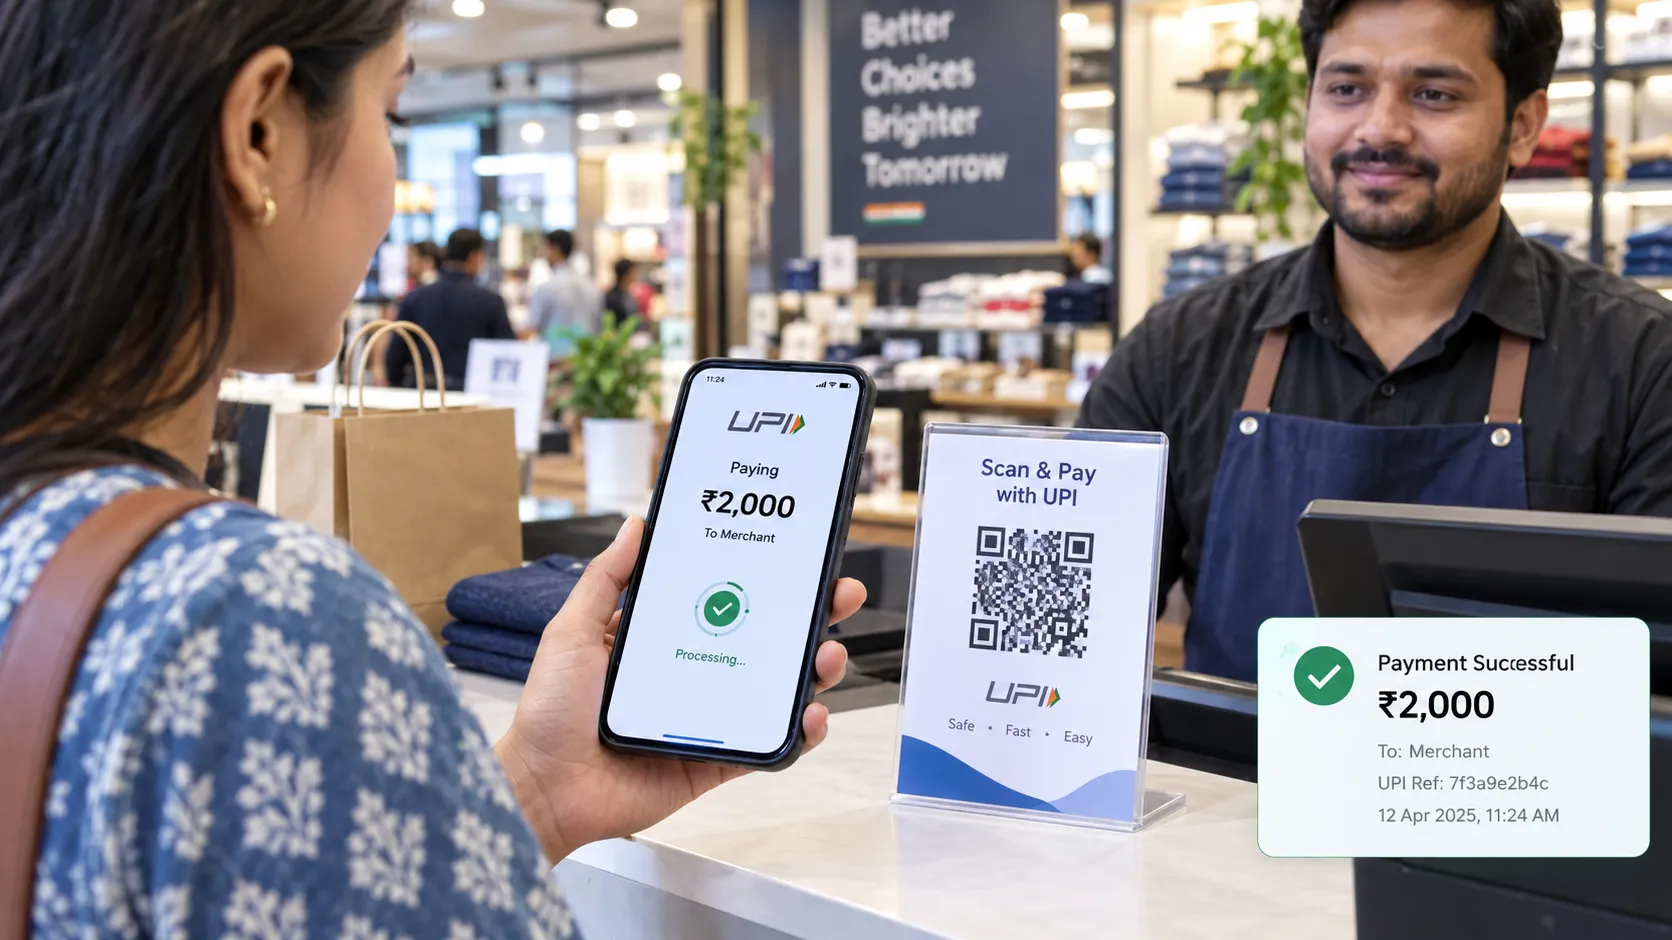
भारत में UPI Payments को लेकर सितंबर 2026 में बड़ा बदलाव सामने आया है। 15 अक्टूबर 2026 से चुनिंदा ₹2,000 से अधिक के Person-to-Merchant (P2M) UPI transactions पर 0.4% Merchant Discount Rate (MDR) लागू होगा। हालांकि, इसका मतलब यह नहीं है कि हर UPI user को ₹2,000 से ज्यादा भुगतान करने पर सीधे कोई शुल्क देना होगा। नई व्यवस्था में MDR merchant-side payment ecosystem में लागू होगा।
सबसे महत्वपूर्ण बात यह है कि Person-to-Person (P2P) UPI transactions यानी एक व्यक्ति से दूसरे व्यक्ति को पैसे भेजना free रहेगा। सरकार ने यह भी स्पष्ट किया है कि UPI पर नया MDR कोई सरकारी टैक्स नहीं है।
UPI Payments में आखिर क्या बदल रहा है?
नई व्यवस्था के तहत ₹2,000 से अधिक के eligible P2M transactions पर 0.4% MDR लागू होगा। यह शुल्क merchant payment ecosystem के भीतर लिया जाएगा और ₹75,000 या उससे अधिक के transaction पर इसकी अधिकतम सीमा ₹300 प्रति transaction होगी।
उदाहरण के लिए, ₹10,000 के eligible merchant UPI payment पर 0.4% MDR का हिसाब ₹40 बैठता है। वहीं ₹75,000 के transaction पर 0.4% के हिसाब से ₹300 बनता है और इसके बाद भी अधिकतम MDR ₹300 रहेगा।
क्या इसका मतलब ग्राहक को ₹40 या ₹300 देना होगा?
नहीं। मौजूदा घोषित framework के अनुसार MDR merchant payment ecosystem में लागू होगा, सीधे consumer से UPI transaction fee के रूप में नहीं लिया जाएगा। Finance Ministry ने भी स्पष्ट किया है कि UPI users के लिए P2P payments free रहेंगे और नए MDR को सरकार या NPCI द्वारा लगाया गया tax नहीं समझना चाहिए।
हालांकि, merchants अपने pricing या payment arrangements में क्या बदलाव करते हैं, यह अलग व्यावसायिक मामला हो सकता है। सरकार ने बैंकों को यह सुनिश्चित करने को कहा है कि नए cost structure को ग्राहकों पर सीधे transfer न किया जाए।
₹2,000 से कम UPI Payments का क्या होगा?
₹2,000 तक के UPI transactions के लिए users को नए MDR को लेकर चिंता करने की जरूरत नहीं है। सरकार द्वारा notified framework के अनुसार ₹2,000 तक के UPI payments पर banks या system providers द्वारा direct या indirect charge लगाने की अनुमति नहीं है।
इसका मतलब है कि रोजमर्रा के छोटे UPI payments—जैसे दुकान पर छोटी खरीदारी, खाने-पीने का भुगतान या दूसरे छोटे merchant transactions—इस बदलाव से सीधे प्रभावित नहीं होंगे।
क्या एक व्यक्ति को दूसरे व्यक्ति को पैसे भेजने पर charge लगेगा?
नहीं।
P2P यानी Person-to-Person UPI transfers नई MDR व्यवस्था के दायरे में नहीं हैं। इसलिए किसी दोस्त, परिवार के सदस्य या दूसरे व्यक्ति के bank account में UPI से पैसे भेजने पर इस नए MDR के कारण शुल्क नहीं लगेगा।
यह अंतर समझना जरूरी है:
| UPI Payment का प्रकार | नया MDR |
|---|---|
| Person-to-Person (P2P) | लागू नहीं |
| ₹2,000 तक का payment | MDR नहीं |
| ₹2,000 से अधिक eligible P2M | 0.4% MDR |
| ₹75,000 या उससे अधिक eligible transaction | अधिकतम ₹300 MDR |
| कुछ विशेष sectors में >₹2,000 | ₹5 flat MDR |
किन sectors में ₹5 का flat MDR होगा?
कुछ महत्वपूर्ण और relatively low-margin sectors के लिए अलग व्यवस्था रखी गई है। ₹2,000 से अधिक के eligible transactions पर इन categories में ₹5 का flat MDR लागू होगा।
इनमें मुख्य रूप से शामिल हैं:
- रेलवे
- टेलीकॉम
- इंश्योरेंस
- फ्यूल
- कृषि संबंधी inputs
यह व्यवस्था इन क्षेत्रों में transaction processing की लागत को predictable रखने के उद्देश्य से बनाई गई है।
UPI AutoPay और recurring payments का क्या होगा?
UPI AutoPay को लेकर भी users के बीच सवाल उठ रहे हैं, खासकर OTT subscriptions, utility bills और recurring investments को लेकर।
उपलब्ध framework के अनुसार UPI AutoPay और recurring payments को इस MDR से exempt रखा गया है। इसलिए Netflix जैसे subscriptions, utility payments या eligible recurring mandates को लेकर केवल इस नए MDR के कारण अतिरिक्त consumer charge की बात नहीं है।
UPI Payments पर नया नियम क्यों लाया गया?
UPI भारत के digital payments ecosystem का सबसे महत्वपूर्ण हिस्सा बन चुका है। इसके बड़े transaction volumes के कारण payment infrastructure, technology और ecosystem को लगातार maintain और expand करने की जरूरत होती है।
NPCI और regulators की ओर से नए MDR framework का उद्देश्य merchant payment ecosystem में लागत को support करना और UPI acceptance को sustainable बनाना बताया गया है। RBI ने भी बड़े-value merchant UPI transactions पर MDR framework को digital payment ecosystem की long-term sustainability से जोड़ा है।
क्या UPI Payments अब महंगे हो जाएंगे?
आम UPI user के लिए हर payment महंगा नहीं होने जा रहा है।
सबसे पहले यह समझना जरूरी है कि ₹2,000 की सीमा UPI transfer limit नहीं है। यह नए MDR framework के लिए महत्वपूर्ण threshold है। ₹2,000 से अधिक payment करना अपने आप में prohibited या fee-triggering transaction नहीं है। असली सवाल यह है कि payment P2P है या merchant को किया गया P2M payment और क्या वह eligible category में आता है।
Finance Ministry के अनुसार UPI P2P payments free रहेंगे और अधिकांश merchant transactions पर भी users से direct charge नहीं लिया जाएगा।
Users को अब किन बातों का ध्यान रखना चाहिए?
UPI इस्तेमाल करने वालों के लिए कुछ बातें महत्वपूर्ण हैं:
- ₹2,000 की सीमा को UPI transfer limit न समझें।
- किसी व्यक्ति को पैसे भेजने वाले P2P transaction और merchant payment में अंतर समझें।
- UPI payment करते समय final amount हमेशा verify करें।
- QR code scan करने के बाद merchant का नाम और payment amount जरूर जांचें।
- UPI PIN किसी व्यक्ति के साथ साझा न करें। NPCI भी स्पष्ट रूप से कहता है कि UPI PIN किसी के साथ share नहीं करना चाहिए।
- नए MDR को सीधे consumer fee या government tax समझने से बचें।
- 15 अक्टूबर 2026 से लागू होने वाले नए framework के बाद अपने bank या UPI app के payment notifications पर ध्यान दें।
UPI में सुरक्षा से जुड़े नए विकल्प भी बढ़ रहे हैं
UPI ecosystem में केवल शुल्क संबंधी बदलाव ही नहीं हो रहे हैं। NPCI ने UPI PIN set/reset के लिए UIDAI Face Authentication और कुछ transactions के लिए on-device biometric authentication जैसे अतिरिक्त विकल्पों की शुरुआत का framework भी जारी किया है। NPCI के अनुसार biometric transaction authentication शुरुआत में ₹5,000 तक के transactions के लिए उपलब्ध कराने की योजना है।
ये विकल्प existing UPI PIN व्यवस्था को पूरी तरह खत्म नहीं करते, बल्कि अतिरिक्त authentication options के तौर पर पेश किए गए हैं।
15 अक्टूबर 2026 से क्या लागू होगा?
नई MDR व्यवस्था की effective date 15 अक्टूबर 2026 है। इसलिए सितंबर 2026 में इसकी घोषणा होने के बावजूद इसे तुरंत हर UPI payment पर लागू मानना सही नहीं होगा।
आसान भाषा में समझें
अगर आप किसी दोस्त को ₹10,000 भेजते हैं → नया MDR नहीं।
अगर आप किसी eligible merchant को ₹1,500 देते हैं → नया MDR नहीं।
अगर आप किसी eligible merchant को ₹10,000 देते हैं → merchant-side ecosystem में 0.4% MDR framework लागू हो सकता है।
अगर eligible transaction ₹75,000 या उससे अधिक है → MDR की अधिकतम सीमा ₹300 होगी।
Bottom Line
UPI Payments में आने वाला सबसे बड़ा बदलाव यह है कि 15 अक्टूबर 2026 से चुनिंदा ₹2,000 से अधिक के merchant transactions पर MDR framework लागू होगा। लेकिन इसे इस तरह समझना गलत होगा कि अब हर UPI user को ₹2,000 से ज्यादा भुगतान करने पर अलग से charge देना पड़ेगा।
P2P UPI payments free रहेंगे, ₹2,000 तक के payments पर नए MDR का असर नहीं होगा और eligible बड़े merchant transactions पर MDR merchant-side ecosystem में लागू होगा।
आने वाले दिनों में banks, UPI apps और merchants इस framework को किस तरह implement करते हैं, यह users के लिए महत्वपूर्ण अपडेट रहेगा।
“यह भी ज़रूर पढ़ें” – UPI Charges 2026: Who Will Pay 0.4% MDR Above ₹2,000? US Pressure Controversy Explained
FAQ
क्या ₹2,000 से ज्यादा UPI payment करने पर ग्राहक से charge लिया जाएगा?
नए MDR framework के अनुसार eligible P2M transactions पर MDR merchant payment ecosystem में लागू होगा। इसे सीधे consumer से UPI transaction fee के रूप में लेने की व्यवस्था नहीं है।
क्या UPI से किसी दोस्त को ₹10,000 भेजने पर charge लगेगा?
नहीं। Person-to-Person यानी P2P UPI transactions नए MDR framework के दायरे में नहीं हैं।
₹2,000 से ज्यादा merchant UPI payment पर MDR कितना है?
Eligible P2M transaction पर MDR 0.4% है और ₹75,000 या उससे अधिक के transaction पर अधिकतम MDR ₹300 है।
₹2,000 से कम UPI payment free रहेगा?
नए notified framework के अनुसार ₹2,000 तक के UPI transactions पर bank या system provider द्वारा direct या indirect charge नहीं लगाया जा सकता।
₹5 का UPI MDR किन payments पर लागू होगा?
कुछ specified sectors जैसे रेलवे, टेलीकॉम, इंश्योरेंस, फ्यूल और कृषि inputs में ₹2,000 से अधिक के eligible transactions पर ₹5 का flat MDR framework रखा गया है।
नया UPI MDR कब से लागू होगा?
नया MDR framework 15 अक्टूबर 2026 से प्रभावी होगा।
क्या UPI AutoPay पर नया MDR लगेगा?
उपलब्ध framework के अनुसार UPI AutoPay और recurring payments को नए MDR से exempt रखा गया है।